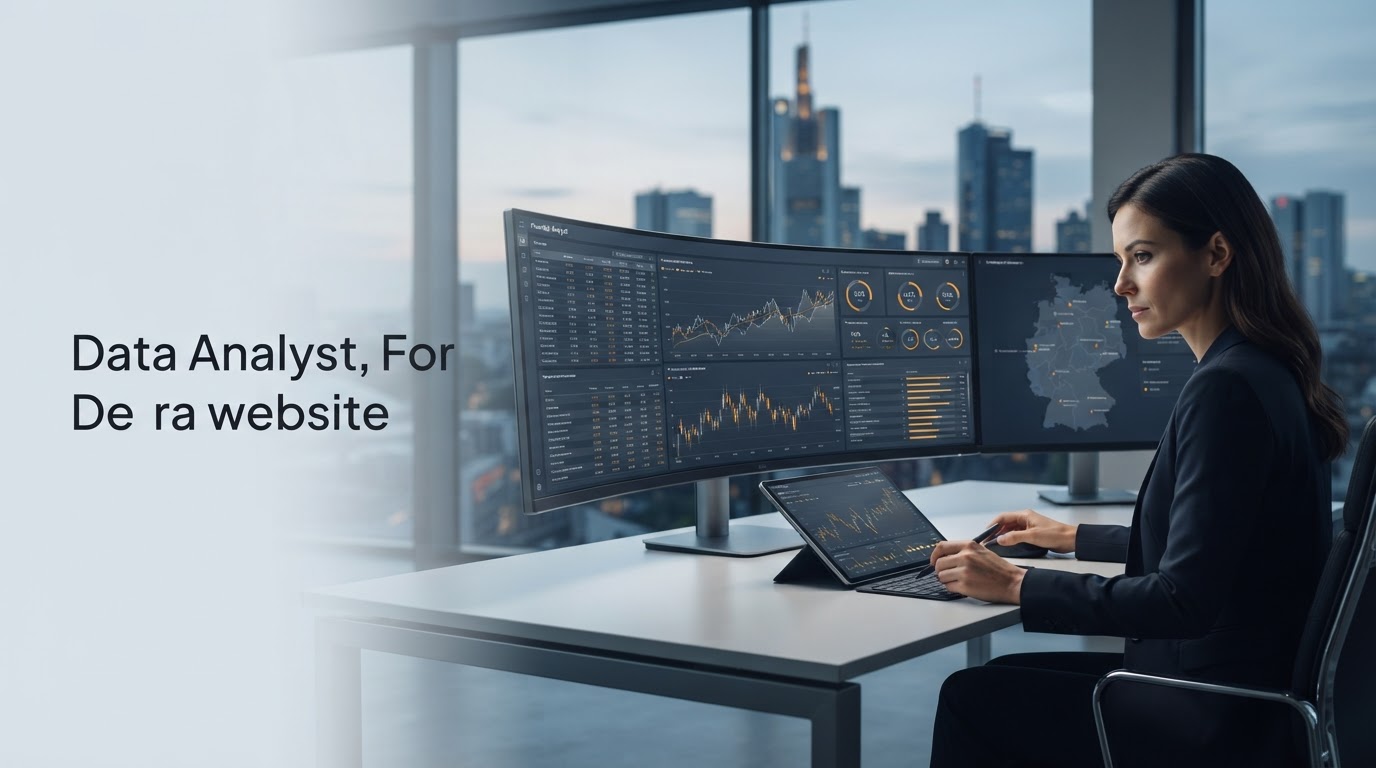
Panel analítico de Onda Lucrorio que muestra flujos de datos de mercado e indicadores de riesgo
Estado del sistema: operativo: riesgo de que el motor funcione cada 400 ms

Gestión de riesgos asistida por IA para decisiones comerciales sistemáticas

Onda Lucrorio procesa datos de mercado a través de un proceso analítico en capas, aplicando reglas heurísticas y modelos predictivos para detectar la exposición al riesgo antes de que llegue a su cartera. El motor de riesgo funciona continuamente, independientemente del horario del mercado o de la supervisión manual, y muestra su razonamiento en lugar de una única señal de compra o venta.

Índice de confianza de la señal ilustrativo

Sólo estructura de interfaz representativa. No se muestran datos de rendimiento históricos o en vivo.

// Descripción general de la plataforma

Un enfoque en capas para el análisis de datos de mercado

Onda Lucrorio se basa en una única premisa: antes de proponer cualquier acción automatizada, los datos subyacentes deben verificarse, filtrarse y sopesarse con límites de riesgo definidos. Cada punto de datos entrante pasa por una evaluación basada en reglas antes de pasar a un modelo estadístico, y cada resultado del modelo se compara con la configuración de riesgo activa antes de llegar al panel.

La plataforma está diseñada como una herramienta de apoyo a la toma de decisiones para los operadores que ya comprenden el tamaño y la reducción de las posiciones; no pretende reemplazar ese juicio, sino aplicarlo de manera consistente, las 24 horas del día.

Interfaz de la plataforma Onda Lucrorio que muestra módulos de análisis de datos en capas
// 01 Metodología

De los datos brutos del mercado a una recomendación de ejecución

El proceso a continuación describe cómo Onda Lucrorio convierte un flujo de ticks y actualizaciones del libro de pedidos en una recomendación filtrada y comprobada de riesgo. Cada etapa se registra, por lo que el razonamiento detrás de cualquier resultado se puede rastrear hasta los datos originales.

01

Ingestión de datos

Agrega datos de precios, volúmenes y libros de pedidos de intercambios conectados en intervalos de sondeo fijos, normalizando formatos en todos los lugares.

02

Análisis heurístico

Aplica filtros basados en reglas para descartar el ruido y señalar patrones estructuralmente relevantes, como brechas de liquidez o ampliación anormal de los diferenciales.

03

Modelado predictivo

Los modelos estadísticos estiman distribuciones de probabilidad a corto plazo para el movimiento de precios, en lugar de un pronóstico determinista único.

04

Filtrado de riesgos

Las señales propuestas se cotejan con los parámetros de riesgo activos (límites de reducción, límites de tamaño de posición, exposición de correlación) antes de salir a la luz.

05

Envío de recomendaciones

La salida filtrada se entrega al panel o, cuando esté habilitado, se enruta a un punto final de ejecución conectado a través de API.

Feed de intercambio→ Capa heurística→ Inferencia del modelo→ Motor de riesgo→ Panel de control/salida API
Latencia de procesamiento típica por etapa de canalización
etapaLatencia típicaNotas
Ingestión de datos80-150 msDepende del tiempo de respuesta de la API de Exchange
Pase heurístico20–40 msFiltrado basado en reglas, en memoria
Inferencia del modelo150–300 msVaría según la complejidad del modelo y el tamaño del lote.
Verificación del filtro de riesgo10 a 25 msCompara la salida con los parámetros almacenados
Envío a la interfaz30–60 msIncluye renderizado en el panel o devolución de llamada API
Tubería total (aprox.)290–575 msEn condiciones de carga estándar

Las cifras representan rangos típicos observados bajo carga estándar. La latencia real depende del comportamiento de la API de Exchange, las condiciones de la red y la frecuencia de datos seleccionada.

// 02 Motor de Riesgo

Protección de capital automatizada, independiente del horario de mercado

El motor de riesgos opera como un proceso continuo en segundo plano. No espera a que un operador inicie sesión y no se detiene fuera del horario comercial estándar para los mercados que funcionan las 24 horas del día, los 7 días de la semana.

Monitoreo continuo de posición

Comprueba la exposición abierta con respecto al capital de la cuenta en cada ciclo de procesamiento, independientemente de la actividad del usuario.

Lógica de parada ajustada por volatilidad

Recalcula la distancia de parada en función de la volatilidad observada en lugar de un porcentaje fijo, ampliándose o ajustándose a medida que cambian las condiciones.

Desencadenantes de mitigación de reducción

Reduce el tamaño de la posición en etapas una vez que la reducción de la cuenta se acerca a un umbral configurado, en lugar de detener las operaciones abruptamente.

Comprobaciones de exposición de correlación

Señala un riesgo concentrado cuando múltiples posiciones abiertas están expuestas al mismo impulsor del mercado subyacente.

Rangos de parámetros de riesgo predeterminados (ajustables por el usuario dentro de los límites de la plataforma)
ParámetroRango predeterminadoFunción
Umbral máximo de reducción5%-15%Suspende nuevas entradas una vez que la caída del patrimonio alcance el límite establecido
Límite de tamaño de posición1%–5%Limita el capital asignado a cualquier posición única
Stop ajustado por volatilidad1,0×–3,0× ATREstablece la distancia de parada en relación con el rango real promedio reciente
Límite de exposición a la correlación≤ 0,7Limita la exposición simultánea a instrumentos altamente correlacionados

Los rangos de parámetros se configuran por cuenta y se pueden ajustar o aflojar dentro de los límites definidos por la plataforma; no son valores predeterminados fijos aplicados sin revisión.

Cómo se aplica la lógica de parada automatizada

Cuando la pérdida no realizada de una posición se acerca a la distancia de parada ajustada por la volatilidad, el motor de riesgo genera una instrucción de cierre en lugar de una salida estática basada en porcentaje. Esto reduce la frecuencia de salidas prematuras durante la volatilidad normal y al mismo tiempo aplica un límite de pérdida definido. El mecanismo respalda el marco de riesgo existente de un comerciante; no anula las instrucciones manuales explícitas y no elimina la posibilidad de pérdida.

// 03 Panel de control

Módulos de panel para la toma de decisiones basada en datos

La interfaz está organizada en módulos discretos para que los datos de posición, el historial de señales y el estado de riesgo puedan revisarse de forma independiente en lugar de comprimirse en una única pantalla de resumen.

Módulo

Descripción general de la posición

Enumera las posiciones abiertas con el precio de entrada, la exposición actual, las pérdidas y ganancias no realizadas y la distancia hasta el nivel de parada activo.

Módulo

Registro de señal

Un registro cronológico de las señales generadas, incluyendo qué entradas heurísticas y de modelo contribuyeron a cada una.

Módulo

Panel de exposición al riesgo

Muestra el nivel de reducción actual, la exposición a la correlación y el margen restante frente a los parámetros de riesgo configurados.

Módulo

Seguimiento del rendimiento del modelo

Muestra resultados de pruebas retrospectivas para modelos activos, segmentados por régimen de mercado en lugar de una única cifra agregada.

Ejemplo de estructura de salida tabular (valores de muestra a modo ilustrativo)
InstrumentoseñalconfianzaBandera de riesgo
Par de muestra ASesgo largo0,64Dentro de los límites
Par de muestra BNeutro0,41Dentro de los límites
Par de muestra CSesgo corto0,58bandera de correlación

Los valores de muestra se muestran solo como referencia de diseño; no reflejan la producción comercial en vivo o histórica.

Sobre la precisión del modelo

La precisión del modelo predictivo se compara con una ventana de pruebas retroactivas y se presenta como un rango en lugar de una cifra única, ya que el desempeño varía según los regímenes de mercado. Un modelo que funciona bien en una tendencia de baja volatilidad puede comportarse de manera diferente durante un pico de volatilidad, razón por la cual el panel separa los resultados por condición en lugar de promediarlos en un solo número.

// 04 Casos de uso

Escenarios de optimización de estrategias

Los siguientes escenarios describen cómo interactúan el motor de riesgo y la capa predictiva con tipos de estrategias comunes. Ilustran el comportamiento de los parámetros, no resultados garantizados.

Estrategias de reversión a la media

Durante los regímenes de baja volatilidad, los umbrales de entrada se recalibran de manera más estricta, ya que las desviaciones de precios son estadísticamente menores. Los límites de tamaño de posición permanecen sin cambios, pero la capa heurística requiere una señal de reversión más pequeña antes de marcar una entrada.

Estrategias de seguimiento de tendencias

En movimientos direccionales sostenidos, el stop ajustado por la volatilidad se amplía para reducir la probabilidad de que se cierre en retrocesos normales, mientras que el activador de mitigación de la reducción continúa monitoreando la renta variable en paralelo.

Estrategias de ruptura de volatilidad

Cuando la volatilidad implícita aumenta más allá de un umbral configurado, el tamaño de la posición se reduce automáticamente antes de que se actúe sobre una señal de ruptura, lo que limita la exposición durante períodos de menor confiabilidad predictiva.

Los modelos se recalibran periódicamente según ventanas de datos móviles en lugar de conjuntos históricos fijos, lo que permite que los parámetros se ajusten a medida que cambian las condiciones del mercado. Esto adapta la sensibilidad del sistema; no intenta predecir la dirección con certeza en ningún régimen.

// 05 Preguntas técnicas frecuentes

Fuentes de datos, seguridad e integración

Las respuestas a continuación abordan las preguntas más frecuentes planteadas por los comerciantes que evalúan la plataforma para la integración a nivel de API.

¿Qué fuentes de datos utiliza el sistema?

Los datos de mercado se obtienen directamente de las API de intercambio conectadas, incluidos el precio, el volumen y la profundidad del libro de pedidos, cuando estén disponibles. No se utilizan feeds agregados de terceros como sustituto de los datos de intercambio directo.

¿Cómo se protegen los datos de la cuenta y el acceso a la API?

Los datos en tránsito se cifran mediante TLS 1.2 o superior. Las claves API se almacenan cifradas en reposo y están destinadas a leer e intercambiar permisos únicamente; Los permisos de retiro nunca se solicitan, donde el intercambio conectado admite alcances de clave granulares.

¿Puede Onda Lucrorio conectarse a mi corredor o cuenta de intercambio existente?

La integración se maneja a través de una conexión de clave API a los intercambios admitidos. La lista exacta de lugares admitidos y alcances de permisos requeridos se detalla en la documentación de la API.

¿Con qué frecuencia se reentrenan los modelos predictivos?

Los modelos se recalibran según ventanas de datos móviles según un cronograma fijo, y se activan verificaciones adicionales fuera de ciclo si el desempeño en vivo de un modelo se desvía de su rango de prueba retrospectiva.

¿El sistema garantiza ganancias o elimina pérdidas?

No. La plataforma es una herramienta de apoyo a la toma de decisiones y de filtrado de riesgos. Reduce ciertas categorías de exposición al riesgo y aplica reglas consistentes, pero no garantiza ni puede garantizar los resultados comerciales.

¿Qué pasa si se interrumpe la conexión entre el motor y la central?

Si se pierde una conexión de datos o de ejecución, el motor de riesgos marca los instrumentos afectados como no monitoreados en el tablero y suspende nuevas instrucciones automatizadas para esa conexión hasta que se restablezca.
// acceso

Comience con la supervisión de solo lectura antes de habilitar la automatización

El acceso a Onda Lucrorio está estructurado en niveles para que los nuevos usuarios puedan revisar la salida de señales y los informes de riesgos antes de conectar cualquier permiso de ejecución. La automatización se puede habilitar una vez que el comportamiento de monitoreo se haya revisado con respecto a su propia tolerancia al riesgo.

Nivel de monitoreo

Acceso al panel, visibilidad de la señal, sin ejecución automatizada.

Nivel de análisis

Agrega datos históricos de backtesting y seguimiento del desempeño del modelo por régimen.

Nivel de automatización

Permite la conexión API a puntos finales de ejecución con control total del motor de riesgo.

Inicializar sistema

Envíe sus datos para recibir credenciales de acceso e instrucciones de configuración para el nivel de monitoreo.

El acceso al nivel de automatización requiere una revisión previa de los resultados del nivel de monitoreo. No se garantizan resultados comerciales.